\n\n

延伸阅读

","p":["/]*>(?:<[^>]+>)*\\s*(?:怎么看|如何看待|怎么解读|如何理解|如何申请|如何合规|什么是|是什么|为什么|怎么做到|需要什么条件|有哪些要求|怎么操作|怎么办|如何应对|有何影响|意味着什么|怎么判断|如何选择|有什么区别|哪个更好|怎么处理|如何注册|如何获得|怎么开通|如何搭建|如何设立|如何管理|如何避免|怎么防范|如何确保|怎么保障)\\s*(?:<[^>]+>)*\\s*[^<]*(?:<[^>]+>)*\\s*<\\/h[23]>/iu","/]*>(?:<[^>]+>)*\\s*(?:What is|How to|How does|Why is|What are|When will|Who can|Where to|How can|Is it|Can I|Should I|Do I need)\\s*[^<]*(?:<[^>]+>)*\\s*<\\/h[23]>/iu"]};var _c=_d.c;var _p=_d.p;var _dv=document.createElement("div");_dv.innerHTML=_c;var _hs=_dv.querySelectorAll("h2,h3");var _f=[];var _n=50;var _x=10;var _m=600;var _i=0;var _l=_hs.length;while(_i<_l){var _q=_hs[_i].textContent.replace(/\s+/g," ").trim();var _t="

"+_q+"

";var _is=false;var _j=0;var _pl=_p.length;while(_j<_pl){var _rs=_p[_j];var _rm=_rs.match(/^\/(.+)\/([a-z]*)$/);if(_rm){try{var _r2=new RegExp(_rm[1],_rm[2]);if(_r2.test(_t)){_is=true;break;}}catch(_e2){}}_j++;}if(/[\uff1f\uff1f]/.test(_q)||/[\?\?]/.test(_q)){_is=true;}if(!_is){_i++;continue;}var _a="";var _n2=_hs[_i].nextSibling;while(_n2&&_n2.nodeName!=="H2"&&_n2.nodeName!=="H3"){if(_n2.textContent){_a+=_n2.textContent;}_n2=_n2.nextSibling;}_a=_a.replace(/\s+/g," ").trim();if(_a.length<_n){_i++;continue;}if(_a.length>_m){_a=_a.substring(0,_m);var _lp=_a.lastIndexOf("\u3002");var _ld=_a.lastIndexOf(".");var _ls=_lp>_ld?_lp:_ld;if(_ls>_x){_a=_a.substring(0,_ls+1);}}_f.push({"@type":"Question","name":_q,"acceptedAnswer":{"@type":"Answer","text":_a}});if(_f.length>=_n){break;}_i++;}if(_f.length>0){var _ldj={"@context":"https://schema.org","@type":"FAQPage","mainEntity":_f};var _se=document.createElement("script");_se.type="application/ld+json";_se.textContent=JSON.stringify(_ldj);document.head.appendChild(_se);}})();

韩国加密税或第四次推迟至2029年:延期锚点转向CARF海外信息交换与数字资产基本法

韩国加密税或第四次推迟至2029年:延期锚点转向CARF海外信息交换与数字资产基本法

Aiying 艾盈是一家专注于传统金融及Web3的合规咨询服务机构,本文为团队原创,转载需授权。

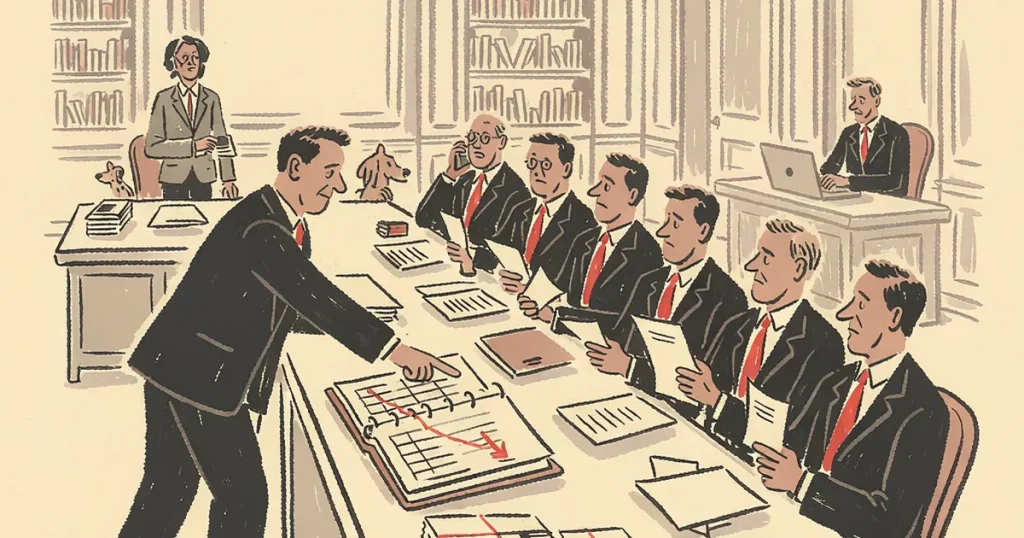
顶格判断:韩国加密资产税大概率要第四次推迟,这次把起征日从 2027 年 1 月再往后挪到 2029 年。但真正值得盯的不是「又延两年」,而是执政党财政经济委员会把延期理由从「国内征收系统没准备好」升级成了「等 2029 年海外税务信息交换到位、等《数字资产基本法》重写税制」。这意味着两年后韩国加密征税大概率不是「恢复原税率」,而是一套重新定性过的新框架——对在韩国做业务的机构,这是一次「税制口径重写」的前兆,不是单纯的时间表问题。

  • 持牌交易所 / 韩国 VASP:延期是给两年「补课」窗口,交易数据收集与海外信息追踪系统要在这两年建扎实,否则 2029 重新开征时是被动方。
  • 机构投资人 / 家办:现行「其他所得」22% 且亏损不能结转,若《数字资产基本法》改成资本利得制,税务筹划要整体重算。
  • 跨境 / 无牌玩家:海外税务信息交换 2029 落地后,「把交易藏到海外交易所」的窗口会关闭。

对你意味着什么

持牌交易所 / 韩国 VASP:延期不等于放松。韩国税局要的是「能征上来的税」,不是「拖」。这两年就是给交易数据收集系统、海外交易所信息追踪补课的窗口——你现在不建,2029 重新开征时只能被动交数据、被动被查。把「征税细则还没出」当成「可以缓」,是最贵的误判。

机构投资人 / 家办:现行框架下加密所得按「其他所得」征 22%(20% 所得税 + 2% 地方税),250 万韩元(约 1.9 万美元)以下免征,但亏损不能结转——今年亏明年赚,明年照样对盈利全额计税。如果《数字资产基本法》落地时改成资本利得制、开放亏损结转,你的税务筹划底稿要整体重算,现在就该把两种口径下的税负各算一遍。

关键事实

共同民主党国会财政经济委员会成员 11 月 3 日达成多数意见,拟向党领导层建议将原定 2027 年 1 月实施的加密所得税再推迟约两年至 2029 年。执政党干事吴起炯给出的理由很具体:海外加密资产税务信息交换预计 2029 年全面展开,《数字资产基本法》可能改变现行税收框架,因此需先完善征税制度与交易数据收集系统。这是韩国加密税第四次延期:2020 年所得税法确立课税条款,原定 2022 年实施,此后依次推至 2023、2025、2027 年。目前仍是党内建议,尚未经党领导层决议、也未经立法程序,正式获批前仍有变数。

真正的信号是什么

真正的信号是,韩国把「推迟」的锚点从国内换成了国际——不再是「我们自己还没准备好」,而是「等 CARF 这套国际信息交换在 2029 年就位、等《数字资产基本法》把税制重写」。这说明韩国决策层已经默认:未来加密征税不是「恢复 2020 年那套旧税率」,而是一套基于全球数据交换的新税制。这一点此前在韩国金融委员长李亿远谈《数字资产基本法》进入最后协商时已经露头,这次是被财政经济委员会正式摆上了台面。谁在 2029 前把数据收集和信息追踪做扎实,谁在重开征时就有合规主动权。

接下来盯什么

  • 党内领导层是否正式采纳财政经济委员会的「2029」建议——这是第一个硬节点。
  • 《数字资产基本法》的税收条款草案:会不会把「其他所得」改成「资本利得」、亏损结转怎么定,这比延期日期更重要。
  • 韩国 CARF 落地时间表:2029 海外信息交换能否兑现,直接决定这次延期是不是「最后一次」。参照香港 CARF/CRS 加密资产申报义务的落地节奏,韩国大概率会踩同一个国际时间窗。
  • 企划财政部是否出来反表态「坚持 2027 如期开征」——历史上财长多次坚持按期,这次能否被党内压下去,看韩国 11 月将公布的加密征税细则怎么说。

还没定论的一点:这仍只是党内委员会建议,「推迟至 2029」会不会被写进最终方案、以及《数字资产基本法》到底怎么改税,都没有成文口径。

本文仅供信息参考,不构成法律、投资或财务建议;具体申请与合规安排以最新法规及监管机构官方口径为准。转载请注明来源。


初版日期:2026-11-04 | 最后更新:2026-11-04

本文基于吴说区块链援引韩联社(2026-11-03)报道撰写。

CONTACT AIYING

啟動您的全球
Web3 合規商業版圖

無論您是準備在香港申請 1/4/9號牌照升級的傳統金融券商,還是尋求開曼加密基金設立的資產管理團隊,艾盈都將為您提供最專業、最高效的合規支持。

Aiying艾盈致力于为wed3加密企业提供全球一站式合规解决方案,专为傳統金融公司、家辦、券商、交易所、矿业、基金、Defi等虚拟资产企业提供合规解决方案。我们的服务涵盖了牌照申请收购、wed3加密支付、RBA反洗钱风控系统、加密基金架构设立、加密税筹规划、等解决方案

菜單

首頁            

服務

合规资讯

服務

加密支付解决方案

RBA风控系统

加密基金设立

加密牌照申请

牌照買賣平臺

秘书服务

聯繫

聯繫我們