 加密牌照申請
 全球金融牌照買賣與轉讓
 基金設立與運營服務
 反洗錢與合規外包服務
 秘書服務
Aiying 艾盈是一家专注于传统金融及Web3的合规咨询服务机构,本文为团队原创,转载需授权。
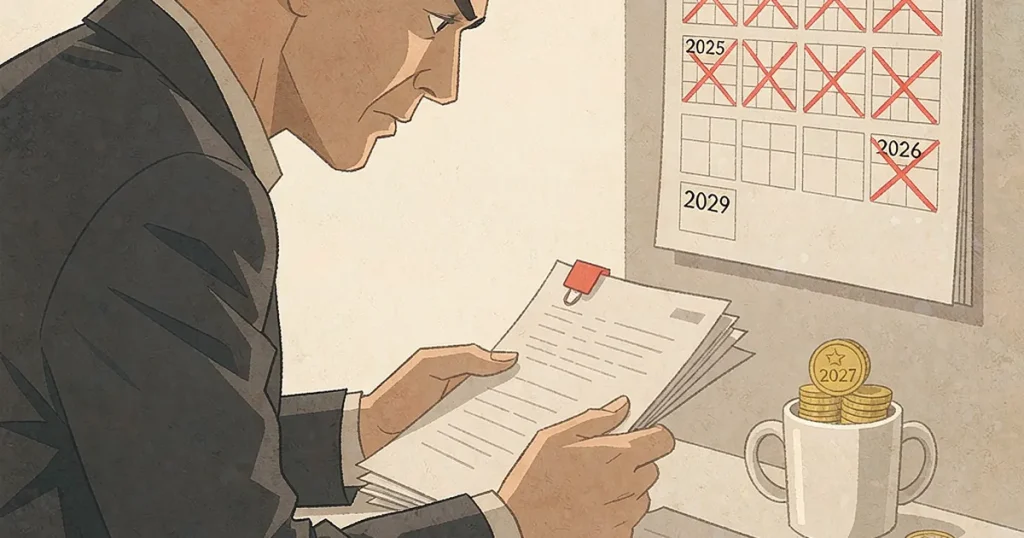
顶格判断:韩国加密资产税正式迎来第四次延期——企划财政部长李炯一 11 月 5 日亲口宣布,把原定 2027 年 1 月 1 日的开征日再往后推到 2029 年。但这条新闻的信息量不在「又延两年」,而在政府第一次把三年亏损结转和一套明确的税制重写时间表摆上台面:2027 年提交修正案、2028 上半年出细则。对在韩国做业务的机构,这是一次「税制口径即将重写」的正式预告,不是单纯的时间表变动。
- 韩国 VASP / 持牌交易所:延期是两年「补课」窗口,交易数据收集与海外信息追踪系统要在这两年建扎实,否则 2029 重开征时是被动交数的一方。
- 机构投资人 / 家办:现行「其他所得」22% 且亏损不能跨年结转,若《数字资产基本法》改成资本利得制并开放三年结转,税务筹划底稿要整体重算。
- 跨境 / 无牌玩家:2029 美韩 CARF 信息交换落地后,「把交易藏到海外交易所」的窗口会关闭。
对你意味着什么
持牌交易所 / 韩国 VASP:延期不等于放松。韩国税局要的是「能征上来的税」,不是「拖」。这两年就是给数据收集系统、海外交易所信息追踪补课的窗口——你现在不建,2029 重开征时只能被动交数据、被动被查。把「征税细则还没出」当成「可以缓」,是最贵的误判。
机构投资人 / 家办:现行框架下加密所得按「其他所得」征 22%(20% 所得税 + 2% 地方税),250 万韩元(约 1,860 美元)以下免征,但亏损不能结转——今年亏、明年赚,明年照样对盈利全额计税。这次政府首提「亏损结转最多三年」:2029 年的亏损可抵扣到 2032 年的收益,参照美英惯例。如果这条落进《数字资产基本法》,你的税务底稿要整体重算,现在就该把「其他所得」和「资本利得」两种口径各算一遍。
关键事实
李炯一在首尔记者会上宣布,政府将与国会协商推迟 2027 年 1 月开征的加密资产收益税,这是继 2020 年所得税法确立课税条款、原定 2022 年实施后又推至 2023、2025、2027 之后的第四次延期。现行方案对年度净收益超 250 万韩元部分征 22%(含地方税)。政府给出的两个理由:一是韩国预计 2029 年才与美国按 OECD CARF 交换加密交易信息,先开征会让本土市场处于劣势;二是《数字资产基本法》可能改变资产定义与服务商规则。配套动作:成立公私联合工作组,2027 上半年出改革方案、2027 国会例会提交修正案、2028 上半年发布详细税务指南。值得注意,政府 10 月中旬还坚持「2027 如期开征」,此次是明确反转。
真正的信号是什么
真正的信号是,韩国把「推迟」的锚点从国内换成了国际——不再是「自己还没准备好」,而是「等 CARF 信息交换 2029 就位、等基本法重写税制」。这说明韩国决策层已经默认:未来加密征税不是「恢复 2020 年那套旧税率」,而是一套基于全球数据交换的新税制。这条线此前在韩国加密所得税「税法先于数字资产基本法落地」的合规悖论里已经露头,这次被财长正式摆上台。谁在 2029 前把数据收集和信息追踪做扎实,谁在重开征时就有合规主动权。
给一线合规:这套机制怎么搭的
这次最值得拆的是三年亏损结转:现行法只允许同一年度内盈亏相抵,跨年亏损作废。按新提议,2029 年实现的亏损可抵扣到 2032 年收益,而 2029 年之前实现的亏损不追溯、不参与。对一线有两个坑要提前记下:一是成本基准——海外交易所转入韩国平台的币,平台没有买入价记录,无法算应税收益,这正是韩国要等 CARF 数据的原因;二是亏损结转目前「只是研究计划,尚未立法生效」,别当成既定政策去做税务安排。存疑点:基本法到底会不会把「其他所得」改成「资本利得」、结转是否设上限,都没有成文口径,立项前该去查韩国企划财政部的正式通报。
接下来盯什么
- 国会是否在 2027 年 1 月前修所得税法批准这次延期——这是第一个硬节点,不批则 2027 照常开征。
- 《数字资产基本法》税收条款草案:会不会把「其他所得」改成「资本利得」、亏损结转怎么定上限,这比延期日期更重要。
- 韩国 CARF 落地时间表:2029 美韩信息交换能否兑现,直接决定这次是不是「最后一次」。参照香港 CARF/CRS 加密资产申报义务与新加坡 CARF 2027 年生效的节奏,韩国踩的是同一个国际时间窗。
还没定论的一点:「推迟至 2029」会不会被写进最终方案、亏损结转的具体规则,都没有成文口径,政策公信力本身也在被反复延期消耗。
本文仅供信息参考,不构成法律、投资或财务建议;具体申请与合规安排以最新法规及监管机构官方口径为准。转载请注明来源。
初版日期:2026-11-06 | 最后更新:2026-11-06
本文基于The Korea Herald(2026-11-05)及The Korea Times(2026-11-05)报道撰写。